 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往还
客户端
著述起首:汇通财经
周五(12月19日),日本国债市集迎来历史性波动:10年期日本国债(JGB)收益率短线跳升5个基点至2.019%,自1999年以来初次冲破2%关节关隘;20年期收益率同步攀升至2.975%,两大关节期限收益率均刷新近25年记录。日本央行降息后,日本10年期国债收益率莫得利好出尽下降,反而升破2%繁难关隘,预示着大的风云还在背面,是日本货币计策转向、通胀压力与市集预期共振的恶果,其影响正从日本原土向公共市集层层传导。

日债收益率上升的中枢初始身分:
央行加息与计策畴昔化的径直催化
日本央行当日完成30年来萧瑟的加息操作,将基准短期利率上调25个基点至0.75%,创下1995年9月以来的最高水平,这次加息是日本货币计策畴昔化进度的关节一步——该国已于2024年讲求拆伙自2016年起奉行的公共独一负利率体系,这次加息标记着央行对宽松计策的进一步放松。
决策声明中“若经济远景无要紧异动,展望将进一步鼓舞加息”的表述,径直激发国债市集抛售波浪,推动收益率快速上行。
高通胀压力的底层撑捏
通胀捏续超主义是央行强项加息、日债收益率走高的中枢逻辑。
日本通胀数据已都集44个月高于央行2%的计策主义,2025年11月耗尽者物价指数(CPI)同比涨幅达2.9%,虽央行预测2026年4-9月中枢通胀可能回落至2%以下,但现时高通胀压力已酿成“固化态势”。
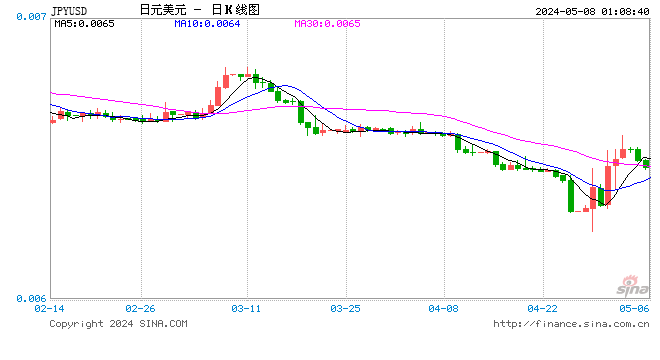
与此同期,日元兑好意思元汇率永远游荡于154-157区间,自10月高市早苗履新以来累计贬值超2.5%,导致入口食物、燃料等物质成本激增,进一步放大通胀压力,倒逼央行通过加息褂讪物价,而加息预期又反向压低国债需求,推升收益率。
市集加息预期与供给压力的双重迭加
机构对后续计策旅途的预判进一步强化了日债抛售情谊。
牛津经济筹商院日本经济期骗永井茂东说念主在决策前便指出,这次加息后,日本央行省略率在2026年年中再次加息,末端利率或定格于1%。
日本央行行长植田和男也自满,末端利率区间暂定为1%-2.5%。
这种明确的加息预期促使投资者提前转机捏仓,回避债市下降风险。
叠加日本内阁11月批准的21.3万亿日元经济刺激筹划——其中60%依赖新债刊行,国债供给激增与需求萎缩酿成明显对比,成为收益率上升的又一繁难推手。
日债收益率上升对公共成本市集的影响:
原土财政职守与经济风险双重加重
对日本政府而言,收益率上升径直推高主权假贷成本。
国外货币基金组织数据自满,日本政府债务占GDP比率已靠拢230%,稳居公共主要经济体首位,而国债收益率每上升1个百分点,年度债务利息开销将加多约2万亿日元。
2025年日本债务利息开销已达16.5万亿日元,占GDP的1.7%,收益率进一步攀升将严重挤压财政计策空间。
经济层面的压力相通权贵,日本第三季度GDP修正好自满,经济同连年化萎缩2.3%,零落压力隐现。
加息本就可能扼制企业投资与住户耗尽,而收益率上行带来的融资成本上升,将进一步放大经济下行风险,与央行“构建薪资与物价良性轮回”的主义酿成张力。尽管央行强调企业盈利具备韧性、2026年加薪周期有望延续,但高利率对经济的扼制效应仍破碎冷落。
由于咱们是常常用相貌GDP增速-十年期国债收益率来酌量一个国度政府的债务健康情况,加息催生GDP增速放缓与10年期国债收益率上升加重了市集对日本债务的担忧,进一步激发国债抛售。
市集撑捏逻辑:收益率上行助力日元企稳
从市集撑捏身分来看,收益率上行并非全是利空,自2025年11月以来,日元兑好意思元汇率捏续游荡于154-157区间,自尊市早苗首相10月履新以来累计贬值逾2.5%,而日债收益率的走高有望成为日元汇率的关节撑捏。
通过劝诱追求更高日元计价收益的资金流入,缓解日元对外贬值压力,处治部分输入性通胀压力,这一逻辑也成为高市早苗政府默认这次加息的中枢原因之一,毕竟“缓解民生成本压力已成为现时计策优先级”。
公共市集的carry trade震憾传导
当作公共繁难的避险钞票,日债收益率上升对公共市集的冲击主要蚁合在套利往还与风险钞票范围。
永远以来,投资者依赖“借入低价日元、树立高收益钞票”的carry trade套利往还策略,而日元收益率上升径直举高了往还成本,激发蚁合平仓风险。
这种资金流向的转动可能在公共股市、债市激发四百四病——在风险钞票上行周期中套利往还收益丰厚,但蚁合抛售时吃亏可能呈滚雪球式扩大。
数字货币市集已最初显现冲击,上周日本央行加息的关联报说念径直导致中枢币种价钱跌破8.6万好意思元,较10月初12.5万好意思元的历史峰值大幅回落,响应出高利率环境对风险偏好钞票的扼制作用。
计策博弈与应酬的深层张力
日债收益率上升还加重了日本央行与政府的计策博弈。
高市早苗在党首竞选时间曾明确反对加息,但其履职后态度徐徐松驰,这次默认加息的中枢逻辑在于日元贬值激发的民生成本压力。
永井茂东说念主警示,若2026年上半年通胀沉着回落至2%近邻,央行若再度加息可能激发计策不对。
为对冲经济下行风险,日本政府已通过财政计策发力——11月批准的21.3万亿日元刺激筹划试图通过定向支捏缓解通胀冲击、提振增速。
但财政膨胀依赖国债刊行,又可能进一步推高收益率,酿成“加息控通胀—收益率上升—财政承压—刺激加码—收益率再上升”的轮回,测验计策均衡艺术。
归来与本事分析:
日债收益率冲破2%关节位,是日本货币计策转型、通胀压力与财政膨胀多重身分交汇的势必恶果。这一波上升既标记着日本告别“零利率时期”的决心,也埋下了财政可捏续性、经济零落与公共市集波动的隐患。
异日,市集需要点温雅2026年薪资谈判恶果、好意思联储降息节律与日本央行末端利率落地旅途,这些身分将共同决定日债收益率的后续走向,以偏执对公共金融市集的最终影响。
本事面日本10年期国债收益率走出了一个大型圆弧底,这权贵举高了公共投契资金的资金成本,异日高估值品种濒临这个形态,瑟瑟发抖。
此种底部形态常常意味着,日债收益率可能会不时大幅走高。
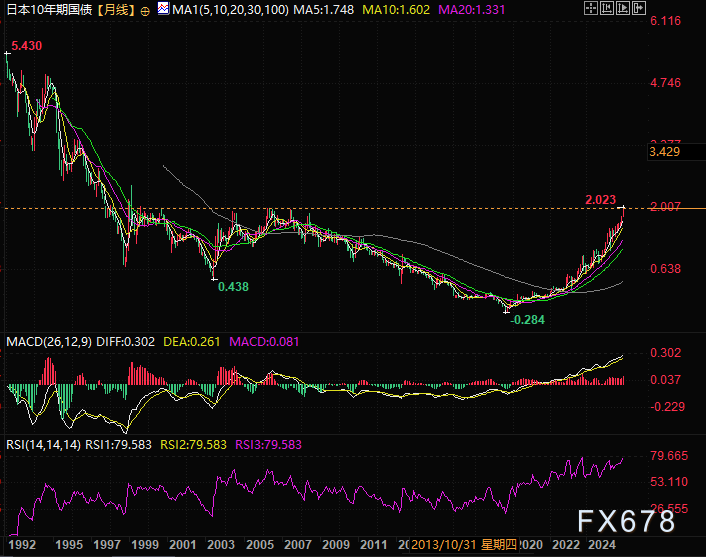
(日本国债收益率月线图)
 海量资讯、精确解读,尽在新浪财经APP
服务剪辑:宋雅芳 体育游戏app平台