

步入7-8月中报密集走漏期,功绩踪影时时成为市集热心的焦点。那么现时正处在牛市中后期,投资者较为热心市集若何订价上市公司本年的中报功绩,究竟是会偏好增速更高的景气抱团板块,照旧转向热心度相对偏低的绩优板块?转头21年中报季市集关于功绩的订价特征,粗略能给咱们提供想考和启示。
上轮牛市中后期训戒:主流板块里面大切小、低位绩优板块有进展。咱们在前期讲解中指出,牛市有自身的周期规章,不错离别为政策发力的滋永久、盈利改善的爆发期,以及资金进场鼓吹的泡沫期。本年以来住户资金加快入市,牛市或已步入心计驱动的第三阶段。那么参考上一轮牛市中后期训戒,中报季市集会若何给功绩订价?咱们转头21年中报季,功绩订价沿两条踪影伸开:
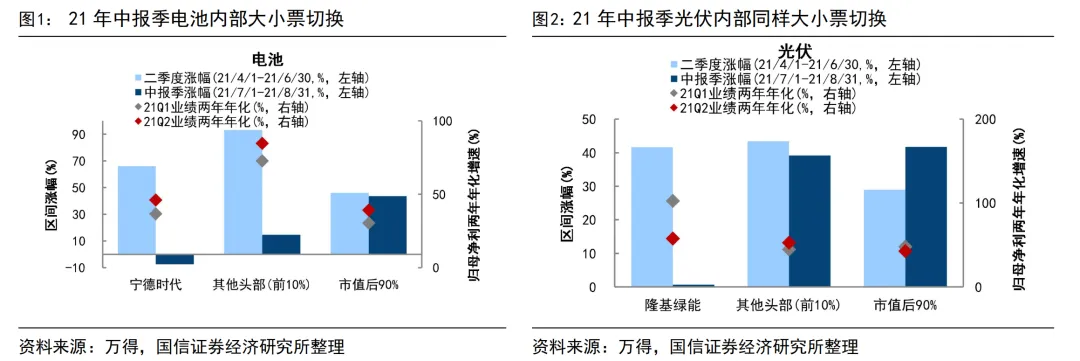
一是前期高景气板块里面出现大小票切换。新能源无疑是上一轮牛市的干线,尤其是在21岁首核心财富抱团解析后,资金加快拥抱产业趋势朝上的新能源。21/04-21/06时刻电板、光伏等行业涨幅达到59.3%、40.9%,位居申万二级行业前线。参预中报季,干系板块仍具韧性,21/07-21/08时刻涨幅为11.8%、28.5%。具体到景气板块里面,高潮结构昭着发生变化,抱团板块龙头高潮动能减轻,而小票接替成为高潮主要能源。以电板为例,龙头宁德期间在 21/04-21/06、21/07-21/08 时刻涨跌幅分别为 66%/-7%,市值前 10%的其余龙头平均涨跌幅分别为 93%/15%,剩余小市值要素股平均高潮 46%/44%。光伏里面雷同如斯,龙头隆基绿能21/07-21/08 时刻股价基本没涨,相悖,光伏板块中市值后 90%的个股,在 21 年中报季时刻涨幅达 45%。
但是,21年中报季的大小票切换并非源于基本面各异,更多反应功绩订价逻辑不同。以电板为例,21Q2板块里面大小票功绩走势未出现昭着分化,龙头宁德期间21Q2累计归母净利增速(两年年化平均,下同)为46%,较21Q1的37%小幅增长,中小市值要素股21Q2归母净利增速为39%、21Q1为30%,可见大小票基本面均接续高增长,但股价走势却出现分化。光伏板块雷同如斯,尽管龙头中报功绩还是保握在高位,21Q2归母净利增速为58%,但中报季股价弹性更大的是板块内中小市值个股。
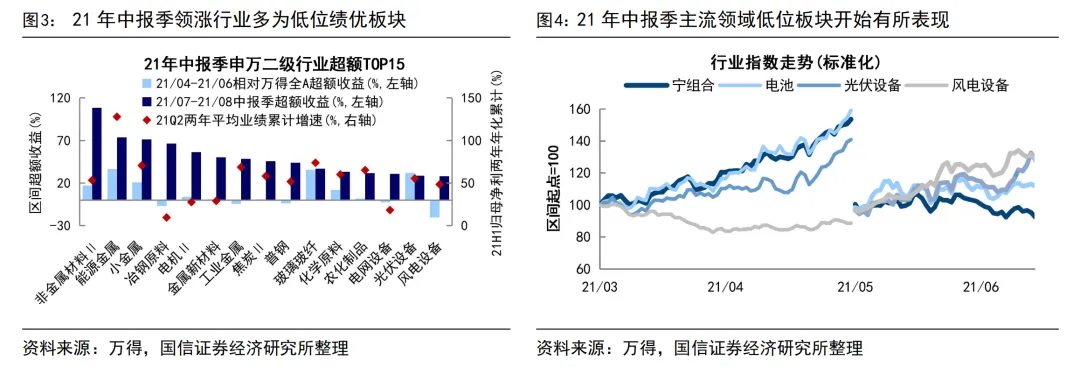
二是部分低位绩优的板块有所进展。复盘21年中报季逾额收益居前的申万二级行业,不错发现除了能源金属、非金属材料、光伏开发等前期进展亮眼的板块外,领涨行业中仍有不少前期“冷门”行业,具体可分为几类:第一,顺周期加价品种,冶钢原料(21/07-21/08逾额收益为66个百分点,下同)、工业金属(48个百分点)、焦炭(46个百分点)、普钢(44个百分点)、农化成品(32个百分点)等顺周期品种在21年中报走漏期领涨。这些板块在21/04-21/06时刻的逾额大多为负,但受益于巨额商品价钱高潮,中报盈利增速无数较好,举例工业金属21Q2归母净利累计增速(两年年化平均,下同)为69%、农化成品为65%、焦炭为58%、普钢为52%,在功绩撑握下,干系板块在21/07-21/08昭着补涨。
第二,高景气板块中的低热心度范畴,如电机(56个百分点)、风电(28个百分点)等,畴昔这一类行业在新能源板块中受到的热心并不高,尤其是风电开发21Q2大幅跑输万得全A 20个百分点,但板块本人功绩增速并不弱,21Q2风电累计净利增速达49%,因此干线里面也出现再均衡。此外,还有部分板块中报功绩不算强,但受双碳政策催化,电网开发(31个百分点)、环境处治(11个百分点)等21/07-21/08时刻雷同进展较强。
为何市集对功绩订价分化?股价高位时对利好渐渐钝化。前文指出,2021 年中报季强势板块里面已出现昭着分化,代表龙头成长格调的“宁组合”指数在 2021 年7-8月昭着偏弱,而板块内中小市值个股进展更优,部分低位绩优板块雷同取得了逾额收益。那么为什么雷同是基本面利好,市集对功绩的订价恶果却存在权臣各异?
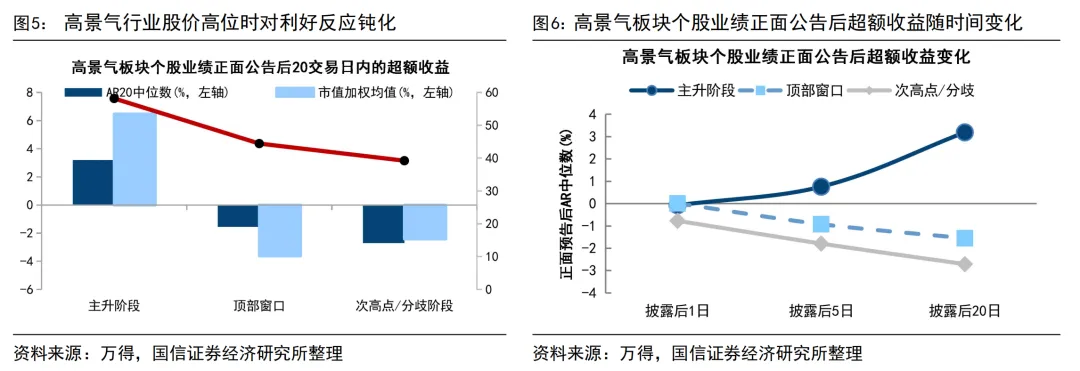
对此,咱们统计了畴昔几轮典型景气行业高潮行情中,个股走漏正面功绩预报后的市集反应,并以走漏后20 个往返日相对万得全 A 的逾额收益(AR20)动作测度目标。恶果显现,雷同的利好在股价所处的不同阶段,其订价恶果各异权臣。处于主升浪阶段时,正向功绩预报时时进一步鼓吹股价高潮,AR20 中位数和市值加权均值分别达到3.2%和6.5%;而跟着股价参预顶部窗口,市集对利好的反应运转趋于钝化,AR20中位数和市值加权均值分别回落至-1.5%和-3.6%;至次高点或不对阶段,干系目标则进一步降至-2.7%和-2.4%。
这一次主流板块大小切已有所演绎,市集再均衡将接续。当下已步入中报走漏期,本轮功绩订价是否会再现21年牛市中后期的规章,仍需集合当下市集环境进一步盘考。
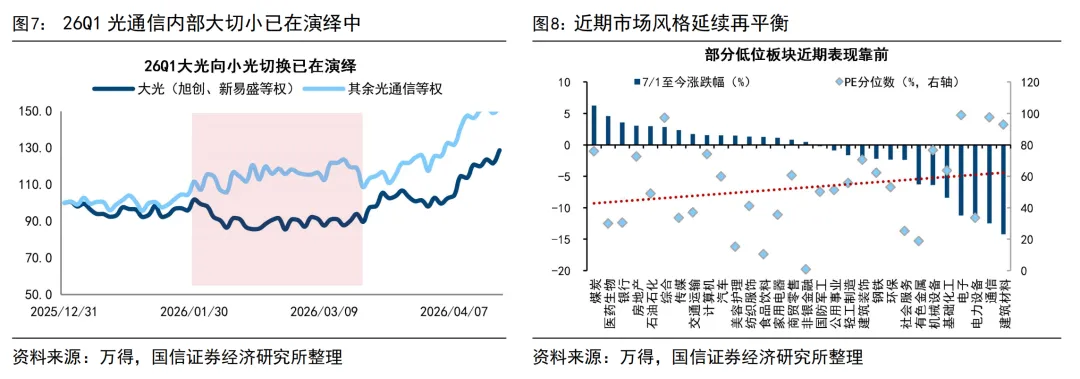
本年上半年A股结构分化加大,热点板块里面大小切换可能已有所演绎。本年以来AI干系的科技成长范畴进展极致,26Q1光通讯里面出现大光向小光切换,光通讯龙头中际旭创、新易盛涨跌幅分别为-6.7%、2.8%,同期板块内其余标的等权高潮17.5%。26Q2行情进一步向AI集聚,板块里面大市值与中小市值个股举座无数上行。
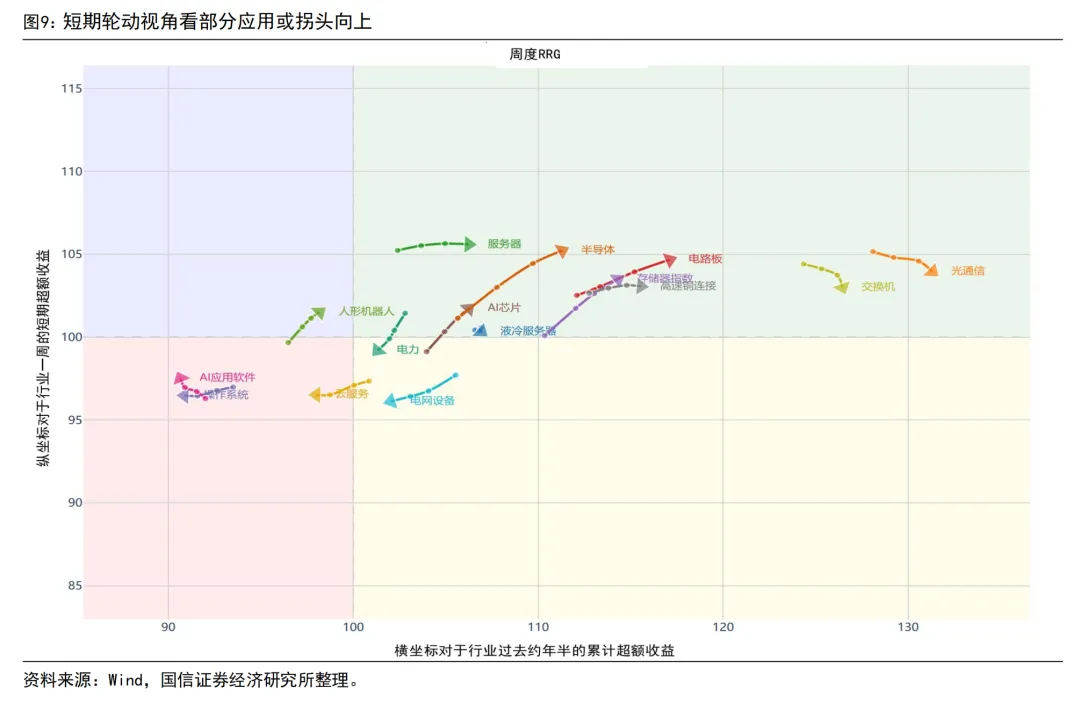
近期市集再均衡正渐渐演绎,部分低位板块已有进展。模仿21年中报季,市集关于低位绩优板块再订价,鼓吹市集格调再均衡。这一次格调再均衡雷同渐渐演绎:6月下旬以来AI硬件链出现较大调养,同期,科技成长里面运转出现低位扩散,策动机本年以来相对滞涨,但7月以来最大涨幅达9.7%;另一方面,前期涨幅不大、功绩接续回暖的行业也已有所进展,举例医药最大涨幅为 11.4%,煤炭为 10.4%,石化为 8.3%。
再均衡后,A股俟机再上趋势不改。短期A股阶段性再均衡,但出现格调逆转的可能性不大,模仿历史,格调逆转的必要条目是宏不雅流动性环境变化、且基本面存在较大催化。现在科技基本面相对上风接续,宏不雅流动性环境相对肃穆,行业结构仅仅再均衡而非逆转。往后看,A股俟机朝上趋势仍不改,7月将是漏洞的一个不雅察窗口:国内方面,政事局会议有望加码稳增长;国外来看,跟着油价下行,国外通胀压力有望旯旮缓解,市集关于好意思联储加息预期或回摆。往后看,国内基本面有望接续结构性确立,6月制造业PMI为50.3%,重返推广区间,其中新订单指数大幅回升,显现需求划定在改善;同期,住户资金入市加快,近似油价回落布景下国外扰动有望减退,A股牛市仍将向纵深演绎。
爱重成长板块里面扩散,以及医药、地产、资源品等。关于行业建树,咱们觉得,或可参考21年中报季训戒,爱重主流板块里面扩散,同期,存在基本面催化的低位板块也值得热心,如医药、地产、及资源品等。
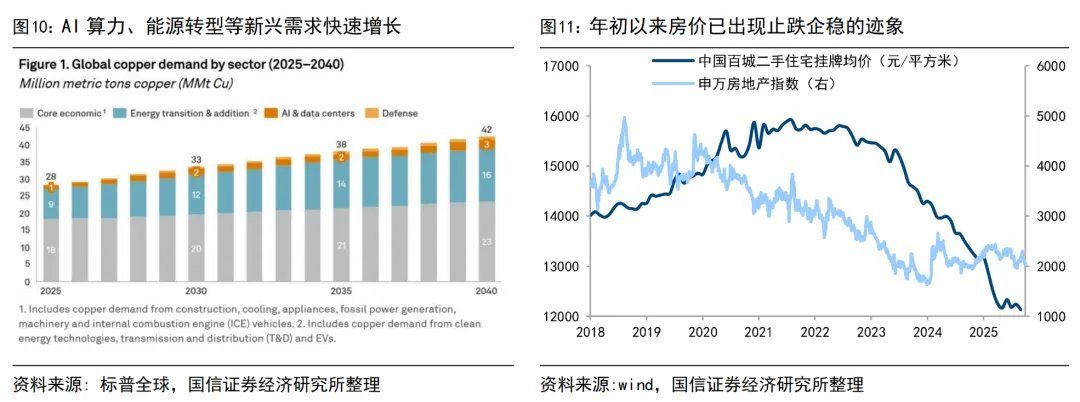
领先,科技行情尚未闭幕,将出现里面扩散。上周META称拟开展出租算力的云策动业务,激发AI链昭着调养。7月9日,META打算在来岁将其AI算力才智翻倍至14GW,显现其AI成本开支打算仍在推广,AI产业叙事并未破损。近期 AI 科技调养更多源于 A 股行业分化已趋极致,前期高拥堵度仍需消化。往后看,科技里面有望向低位标的扩散,可热心具备基本面预期的东谈主形机器东谈主、上游电力等。此外,近期东谈主形机器东谈主、生意航天范畴产业进展频出,7月10日长十乙辐射生效,考据我国可回收火箭技艺取得打破,生意航天、机器东谈主等具备产业变革红利的成长标的也值得热心。
其次,爱重医药、地产等低位板块。现时医药、地产等板块已具备估值和握仓“双低”特征。而干系板块基本面正出现改善:本年以来翻新药出海势头不减,具有基本面上风的翻新药有望赢得市集再订价;地产方面,岁首以来核心城市地产销售有所回暖,价钱水平阶段性回稳。因此,干系板块或具备补涨契机。
终末,热心供需容颜改善的战术资源品。跟着近期好意思联储紧缩预期旯旮松驰,近似部分品种供需改善,资源品价钱核心仍有撑握;同期,大国博弈强化资源战术属性,从中永久视角看,功绩详情味较高的有色、化工等标的或值得热心。
风险提醒:地缘步地恶化超预期、国内经济确立出现波动开云体育(中国)官方网站。